If you’ve been thinking about selling, you’ve probably seen plenty of headlines suggesting buyers have just about disappeared. But there’s a big difference between a slow market
Dated: May 5 2025
Views: 41
Ahorrar para comprar una casa puede resultar un poco intimidante, especialmente en este momento. Y para muchos compradores por primera vez, la idea de que tiene que poner el 20 % de pago inicial puede parecer un gran obstáculo.
Pero ese es en realidad un error común. Esta es la verdad.
A menos que su tipo de préstamo o prestamista específico lo requiera, lo más probable es que no tenga que poner el 20 % de pago inicial. Existen opciones de préstamos diseñadas para ayudar a los compradores primerizos como usted a entrar por la puerta con un pago inicial mucho menor.
Por ejemplo, los préstamos de FHA ofrecen pagos iniciales tan bajos como el 3.5 %, mientras que los préstamos de VA y USDA no tienen requisitos de pago inicial para los solicitantes calificados, como los veteranos. Por lo tanto, aunque poner más dinero tiene sus beneficios, no es esencial. Como dice The Mortgage Reports:
“... muchos compradores de casas pueden asegurar una casa con tan solo el 3 % o incluso sin ningún pago inicial... La regla del 20 por ciento de pago inicial es realmente un mito”.
Según la Asociación Nacional de Realtors (NAR, por sus siglas en inglés), el pago inicial promedio es mucho más bajo para los compradores de casa por primera vez, con solo el 9 % (vea la gráfica a continuación):
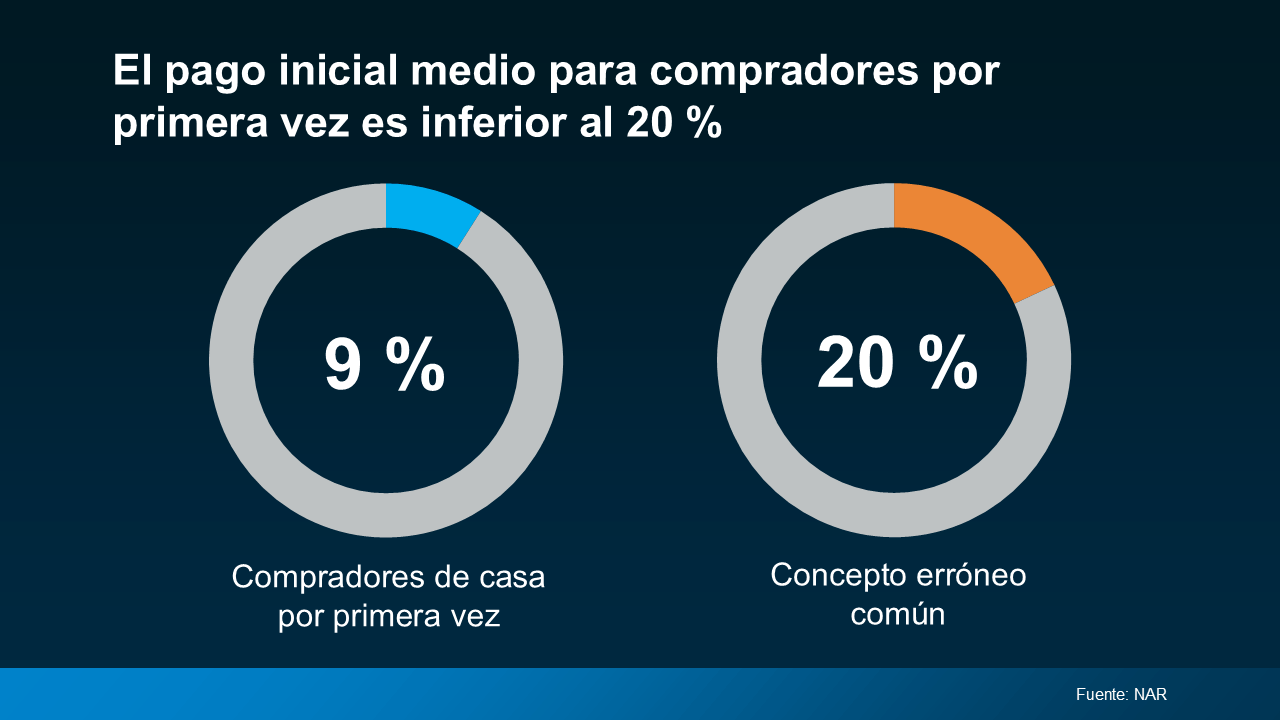 ¿La conclusión? Es posible que no necesite ahorrar tanto como pensaba originalmente.
Y la mejor parte es que también hay muchos programas diseñados para darle un impulso a sus ahorros para el pago inicial. Y lo más probable es que ni siquiera sea consciente de que son una opción.
Lo crea o no, casi el 80 % de los compradores de vivienda primerizos califican para la asistencia para el pago inicial (DPA por sus siglas en inglés), pero solo el 13 % realmente la usa (vea la tabla a continuación):
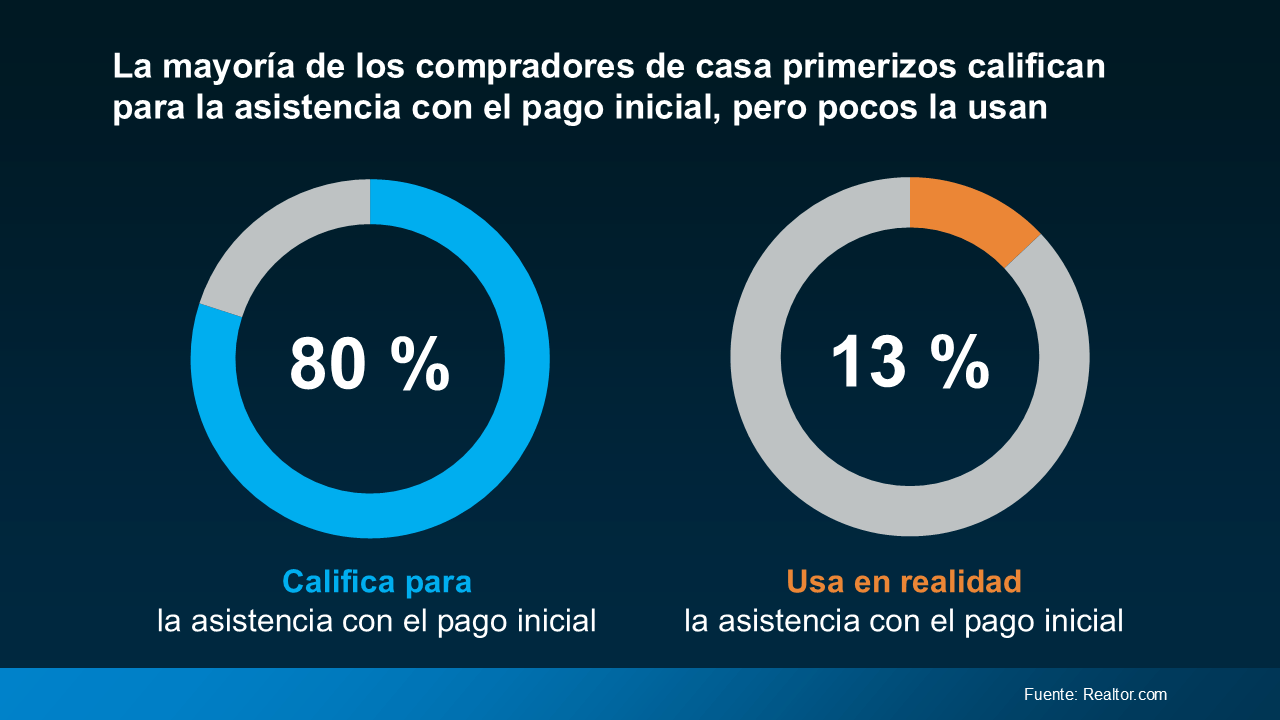
Es una gran oportunidad desperdiciada. Estos programas tampoco son de ayuda a pequeña escala. Algunos ofrecen miles de dólares que pueden ir directamente a su pago inicial. Como comparte Rob Chrane, fundador y director ejecutivo de Down Payment Resource:
“Nuestros datos muestran que el beneficio promedio del DPA es de aproximadamente $17,000. Eso puede ser un buen impulso para ahorrar para el pago inicial y otros costos de ser propietario de una vivienda”.
Imagínese a cuánto llegarían sus ahorros para la compra de una vivienda si pudiera calificar para recibir ayuda por valor de $17,000. En algunos casos, es posible que incluso pueda apilar varios programas a la vez, lo que le da a lo que ha ahorrado un impulso aún mayor. Este es el tipo de beneficios que no querrá dejar sobre la mesa.
Ahorrar para su primera casa puede parecer mucho, especialmente si todavía piensa que tiene que dar un 20 % de pago inicial. La verdad es que es un mito común. Muchas opciones de préstamos requieren mucho menos, e incluso también existen programas diseñados para aumentar sus ahorros.
Para obtener más información sobre lo que está disponible y si califica para algún programa de asistencia para el pago inicial, hable con un prestamista de confianza.
I've dedicated my real estate career with connections to our "Heroes". Who are our Heroes? Those in the professions of the US Military, Police, Fire, Education, Medical, and Social Services, who self....
If you’ve been thinking about selling, you’ve probably seen plenty of headlines suggesting buyers have just about disappeared. But there’s a big difference between a slow market
If the first half of this year has left you feeling stuck, you’re not the only one. Mortgage rates stayed higher than people wanted. Affordability remained tight. And uncertainty overseas
Buying or selling a home is a big financial decision. And right now, it feels even bigger. Inflation is high, costs are high, and you want to be sure the timing is right before you make your move.
Saving for a down payment can feel like the hardest part of buying a home. And with affordability as tight as it’s been lately, it’s fair to wonder how anyone manages it right now. Here
 Based on information from California Regional Multiple Listing Service, Inc. as of September 27, 2026 5:06 AM UTC This information is for your personal, non-commercial use and may not be used for any purpose other than to identify prospective properties you may be interested in purchasing. Display of MLS data is usually deemed reliable but is NOT guaranteed accurate by the MLS. Buyers are responsible for verifying the accuracy of all information and should investigate the data themselves or retain appropriate professionals. Information from sources other than the Listing Agent may have been included in the MLS data. Unless otherwise specified in writing, Broker/Agent has not and will not verify any information obtained from other sources. The Broker/Agent providing the information contained herein may or may not have been the Listing and/or Selling Agent.
Based on information from September 27, 2026 5:06 AM UTC The information being provided by CRMLS is for the visitor's personal, noncommercial use and may not be used for any purpose other than to identify prospective properties visitor may be interested in purchasing. The data contained herein is copyrighted by CRMLS, CLAW, i-Tech MLS, PSRMLS and/or VCRDS and is protected by all applicable copyright laws. Any dissemination of this information is in violation of copyright laws and is strictly prohibited.
Any property information referenced on this website comes from the Internet Data Exchange (IDX) program of CRMLS. All data, including all measurements and calculations of area, is obtained from various sources and has not been, and will not be, verified by broker or MLS. All information should be independently reviewed and verified for accuracy. Properties may or may not be listed by the office/agent presenting the information.
